O Encilhamento
O nome vem do hipódromo: encilhamento é o lugar onde se ajustam os arreios do cavalo antes do páreo. Aplicado à Bolsa do Rio em 1890, virou sinônimo de jogatina — mas por trás da febre havia um problema econômico real, e é ele que este artigo explica primeiro.
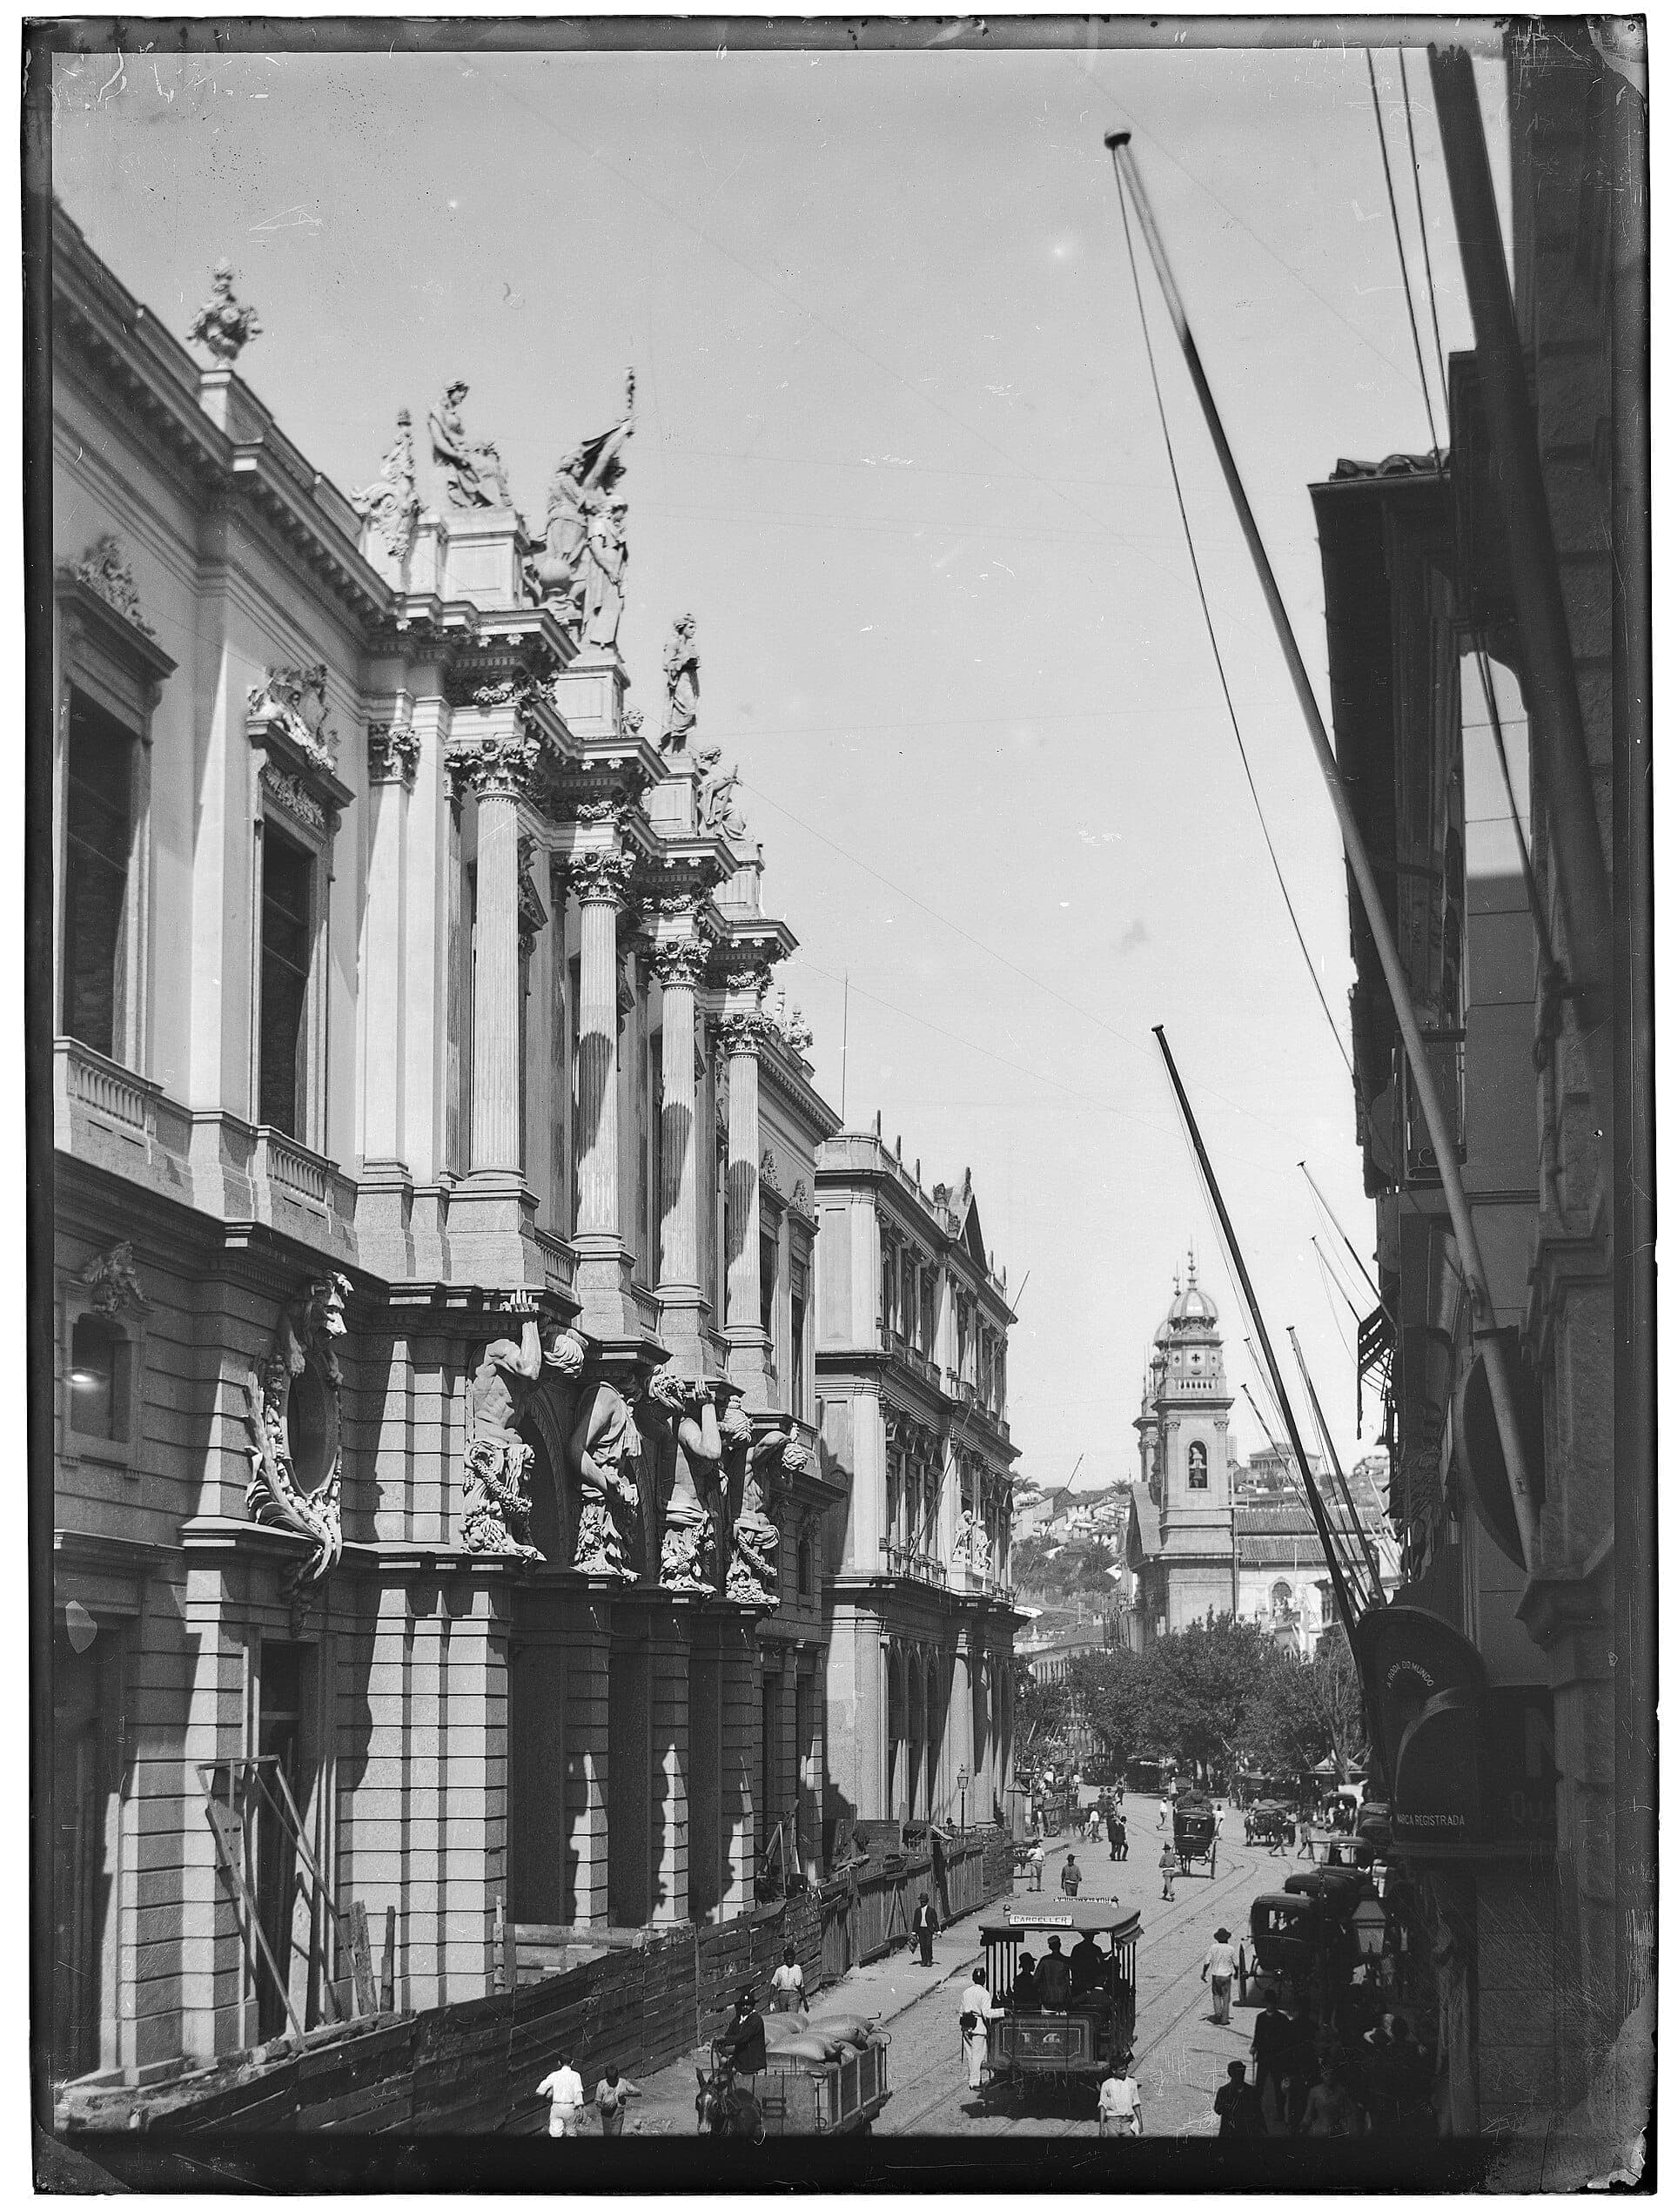
O prédio da Bolsa de Fundos Públicos do Rio de Janeiro · 2020 · Wikimedia Commons · Public domain
Uma economia que acabou de substituir trabalho escravizado por trabalho pago precisa de mais dinheiro em circulação. Por que a tentativa de resolver esse problema real terminou em bolha especulativa?
Este é o assunto mais técnico do capítulo, e por isso a ordem aqui importa: primeiro o mecanismo, depois o julgamento. Quem decora só a palavra “Encilhamento” e a associa a “especulação” aprendeu o rótulo e perdeu o processo — que é justamente o que a questão de vestibular pede.
De onde vem o nome
Fausto registra que não se sabe ao certo por que a expressão pegou. A explicação que ele considera mais plausível vem do turfe: encilhamento é o local onde se dão os últimos retoques nos cavalos de corrida antes de eles disputarem o páreo. Por analogia, o termo passou a nomear o vaivém dos papéis negociados no pregão da Bolsa do Rio de Janeiro — e carregava embutida a ideia de jogatina.1
Repare que a alcunha não é neutra: quem batizou o episódio com vocabulário de hipódromo estava dizendo que aquilo era aposta, não investimento. A palavra que a história guardou já contém o veredito de quem assistiu — e é por isso que vale reconstruir o mecanismo antes de aceitar o rótulo.
O problema era real
Antes da febre, havia um diagnóstico correto. Desde os últimos dias do Império já se constatava que o meio circulante — isto é, a quantidade de moeda em circulação no país — era incompatível com duas novidades que tinham acabado de chegar: o trabalho assalariado e a entrada em massa de imigrantes.1
Vale desdobrar isso, porque é o coração do assunto. Numa fazenda escravista, o trabalhador não recebe dinheiro: ele é propriedade, e a operação econômica se faz quase sem moeda circulando por baixo. Com a Abolição, em 1888, e com a chegada de centenas de milhares de imigrantes, a mesma lavoura passou a precisar de dinheiro vivo toda semana para pagar quem trabalha — e cada trabalhador pago vira um comprador que também precisa de moeda para gastar. A quantidade de dinheiro que servia ao Brasil de 1880 simplesmente não servia ao Brasil de 1890.1
LembrePor que a Abolição pressiona a quantidade de moeda?
Porque trabalho escravizado se sustenta praticamente sem circulação de dinheiro entre patrão e trabalhador, enquanto trabalho assalariado exige pagamento em moeda, repetido. Somando a isso a imigração em massa, o país passou a ter muito mais gente comprando e vendendo com dinheiro na mão.
A solução escolhida, em duas peças
Rui Barbosa, à frente da Fazenda no governo provisório, assinou um conjunto de decretos com dois propósitos declarados: pôr mais moeda em circulação e desburocratizar a abertura de sociedades anônimas.1
Primeira peça: a emissão. A medida mais importante do pacote deu a alguns bancos a faculdade de emitir moeda. Guarde isto, porque é o que confunde a maioria dos estudantes: não era o Tesouro imprimindo dinheiro — eram bancos privados autorizados a fazê-lo. O protagonista da operação foi o Banco dos Estados Unidos do Brasil, casa emissora sediada na capital e comandada por Francisco de Paula Mayrink, nome de peso entre os empresários do tempo.1
Segunda peça: a sociedade anônima. Em paralelo, ficou mais fácil constituir empresas de capital aberto — aquelas que se financiam vendendo ações a terceiros. Sozinha, essa medida seria apenas modernizadora. Combinada com a primeira, virou outra coisa.1
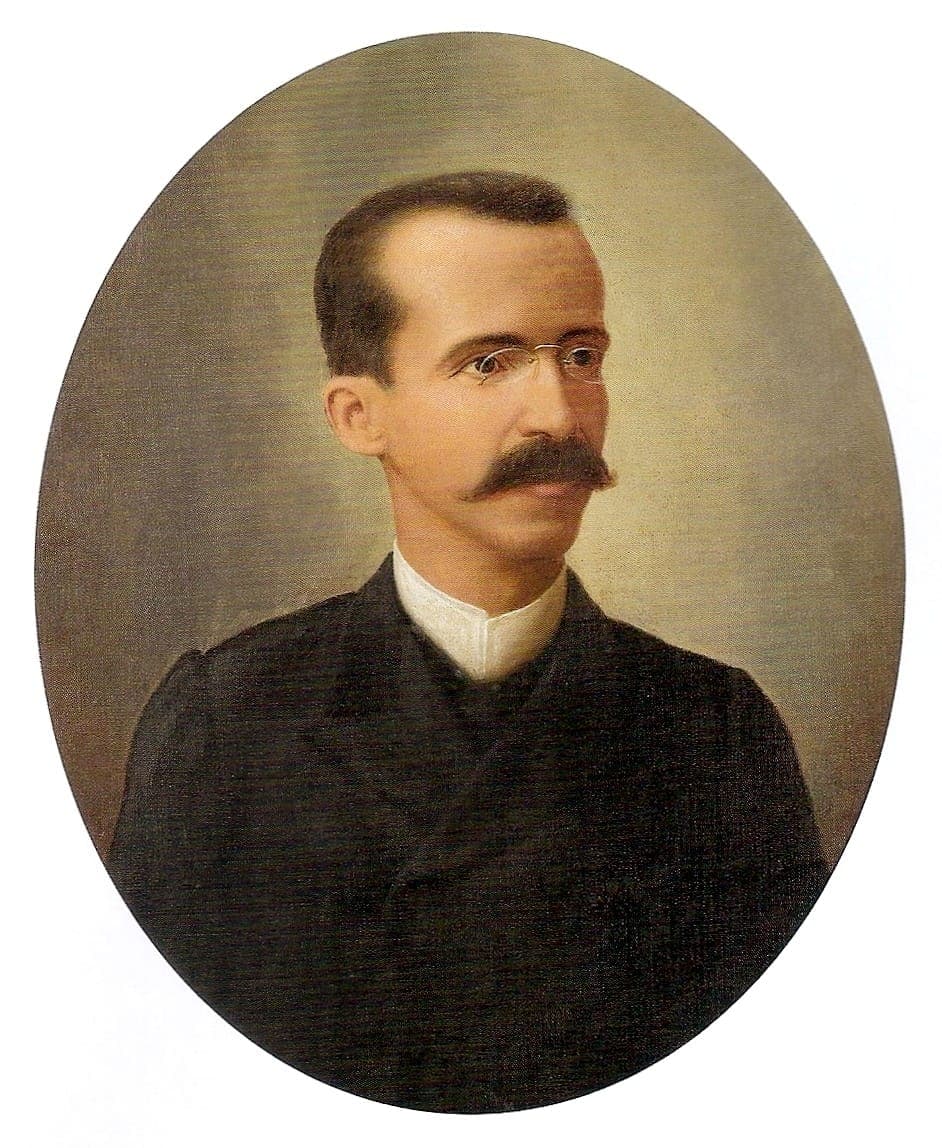
Rui Barbosa em 1890 · 1890 · Wikimedia Commons · Public domain
Como as duas peças, juntas, produzem uma bolha
Acompanhe a engrenagem, um passo de cada vez. É simples quando se enumera.1
Passo 1. Bancos podem emitir. Logo, existe muito mais moeda disponível do que antes, e o crédito se expande: fica fácil e barato tomar dinheiro emprestado.1
Passo 2. Abrir uma sociedade anônima ficou simples. Logo, quem tem crédito na mão pode fundar uma empresa e vender ações dela ao público.1
Passo 3. Instala-se um clima que Fausto sintetiza numa expressão: a sensação de que o regime novo seria “o reino dos negócios”. Companhias brotam às dezenas — parte delas de verdade, parte pura fantasia.1
Passo 4. Com dinheiro sobrando e papéis novos aparecendo todo dia, o preço das ações sobe porque há mais dinheiro perseguindo papel, e não porque as empresas passaram a produzir mais. Quem compra hoje conta com quem vai comprar amanhã por mais. É essa a definição prática de bolha.1
Passo 5. Enquanto isso, o mesmo excesso de moeda encarece o que se compra na rua: a especulação cresceu nas bolsas e o custo de vida subiu fortemente. A conta chega primeiro a quem vive de salário.1
O estouro, no início de 1891
A virada veio logo. Nos primeiros meses de 1891 o preço das ações desabou, e vieram as falências de estabelecimentos bancários e de empresas. O valor da moeda brasileira, medido em libras esterlinas, começou a despencar.1
Sobre a causa externa, Fausto é cuidadoso — e vale copiar esse cuidado. Ele diz que é possível que tenha concorrido para a queda um refluxo dos capitais britânicos aplicados na América Latina, depois da grave crise financeira argentina de 1890. Note o verbo: é hipótese apresentada como hipótese, não causa afirmada.1
Quando a fonte escreve “é possível que”, a resposta boa escreve “é possível que”. Transformar hipótese em certeza é o erro mais comum de quem resume — e o corretor que conhece o assunto percebe na hora.
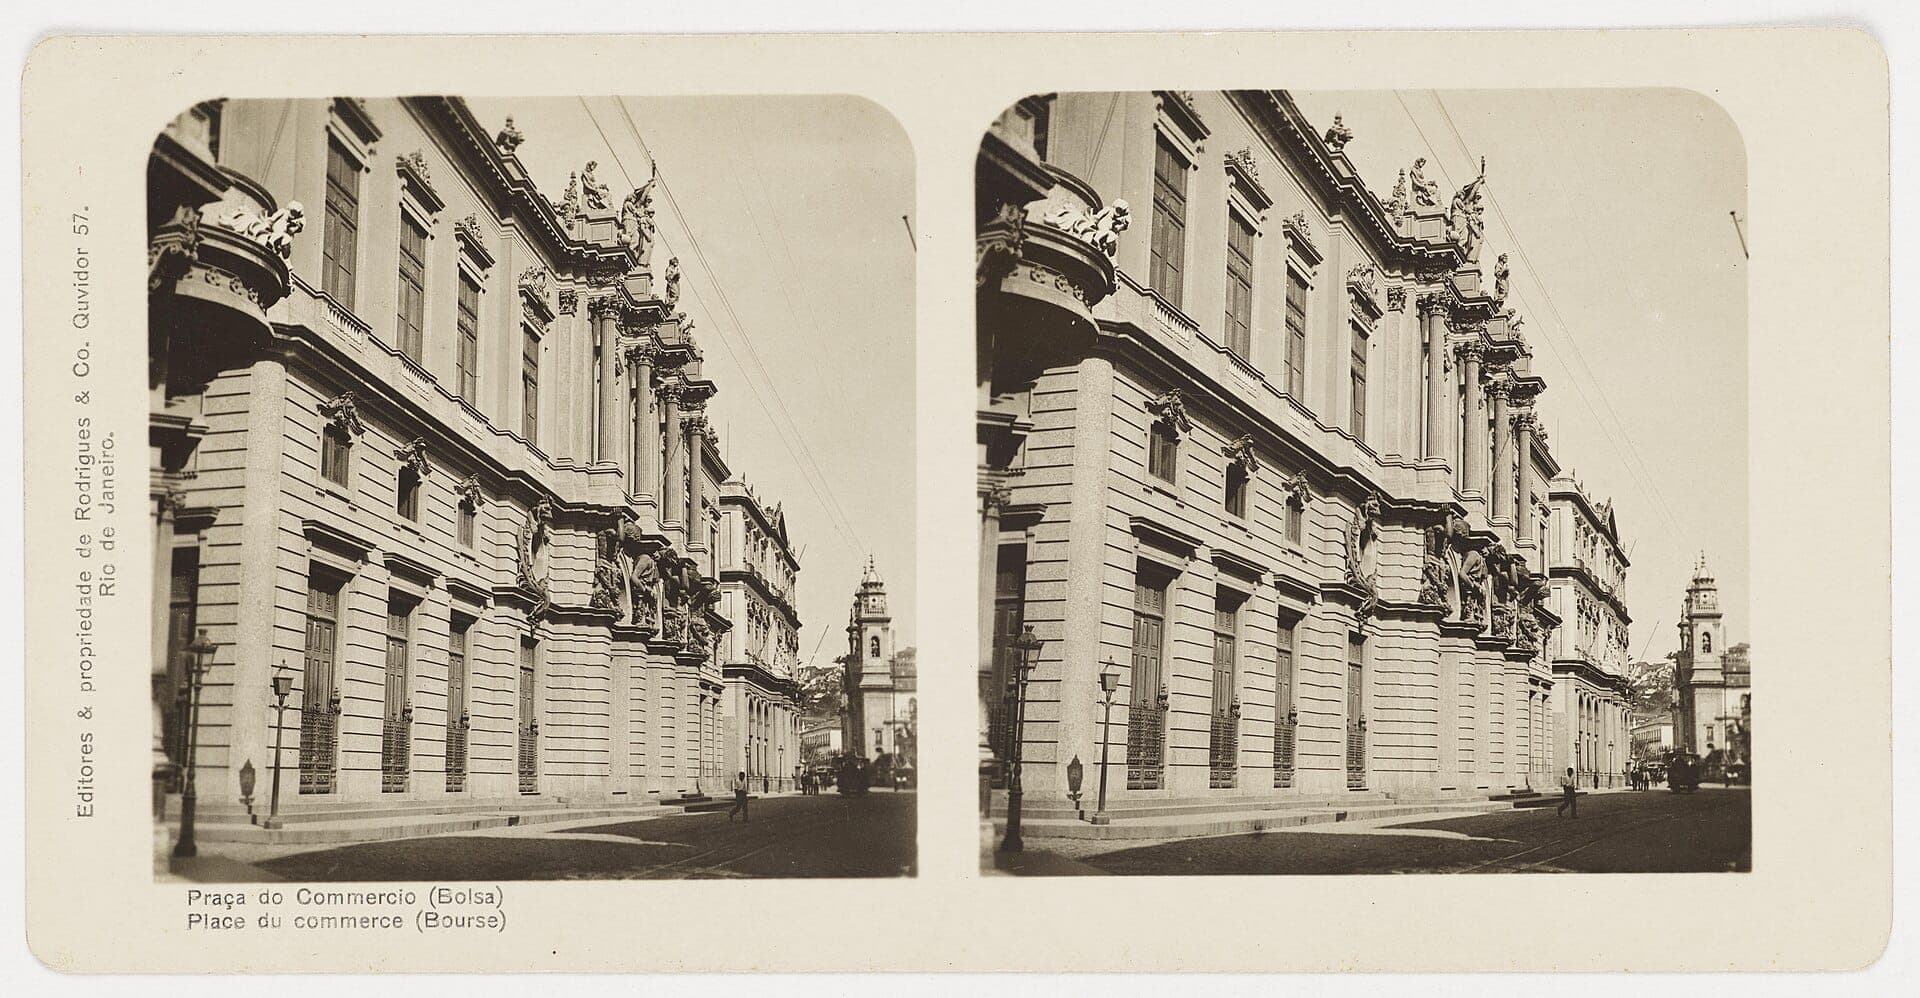
A Praça do Comércio, com a Bolsa em destaque · 1900 · Wikimedia Commons · Public domain
A conta que sobrou para a década
O episódio termina em 1891, mas o rombo não. A situação financeira herdada da Monarquia já era grave e ficou dramática: a República recebeu uma dívida externa que consumia anualmente boa parte do saldo comercial, e ao longo dos anos 1890 o déficit público aumentou — a distância entre arrecadação e despesa foi ficando maior a cada exercício.1
Boa parte da despesa vinha das operações militares daquele período incerto — as revoltas que sacudiram os governos de Deodoro e Floriano. Recorreu-se com frequência ao crédito externo, e a dívida cresceu cerca de 30% entre 1890 e 1897 — sendo que cada empréstimo novo criava obrigação futura.1
Para piorar, o café colaborou contra. A expansão das plantações no começo da década produziu colheitas enormes em 1896 e 1897; a oferta maior derrubou o preço internacional e reduziu a entrada de divisas — moeda estrangeira forte, que naquela época significava sobretudo a libra inglesa.1
No fim de seu governo, ficando claro que o país não teria como continuar pagando o serviço da dívida, Prudente de Morais abriu conversas com os credores internacionais. Houve entendimentos no Rio com o London and River Plate Bank, e Campos Sales — já eleito, mas ainda não empossado — foi pessoalmente a Londres tratar com os Rothschild. Desse processo saiu o acordo conhecido como funding loan, de 1898.1
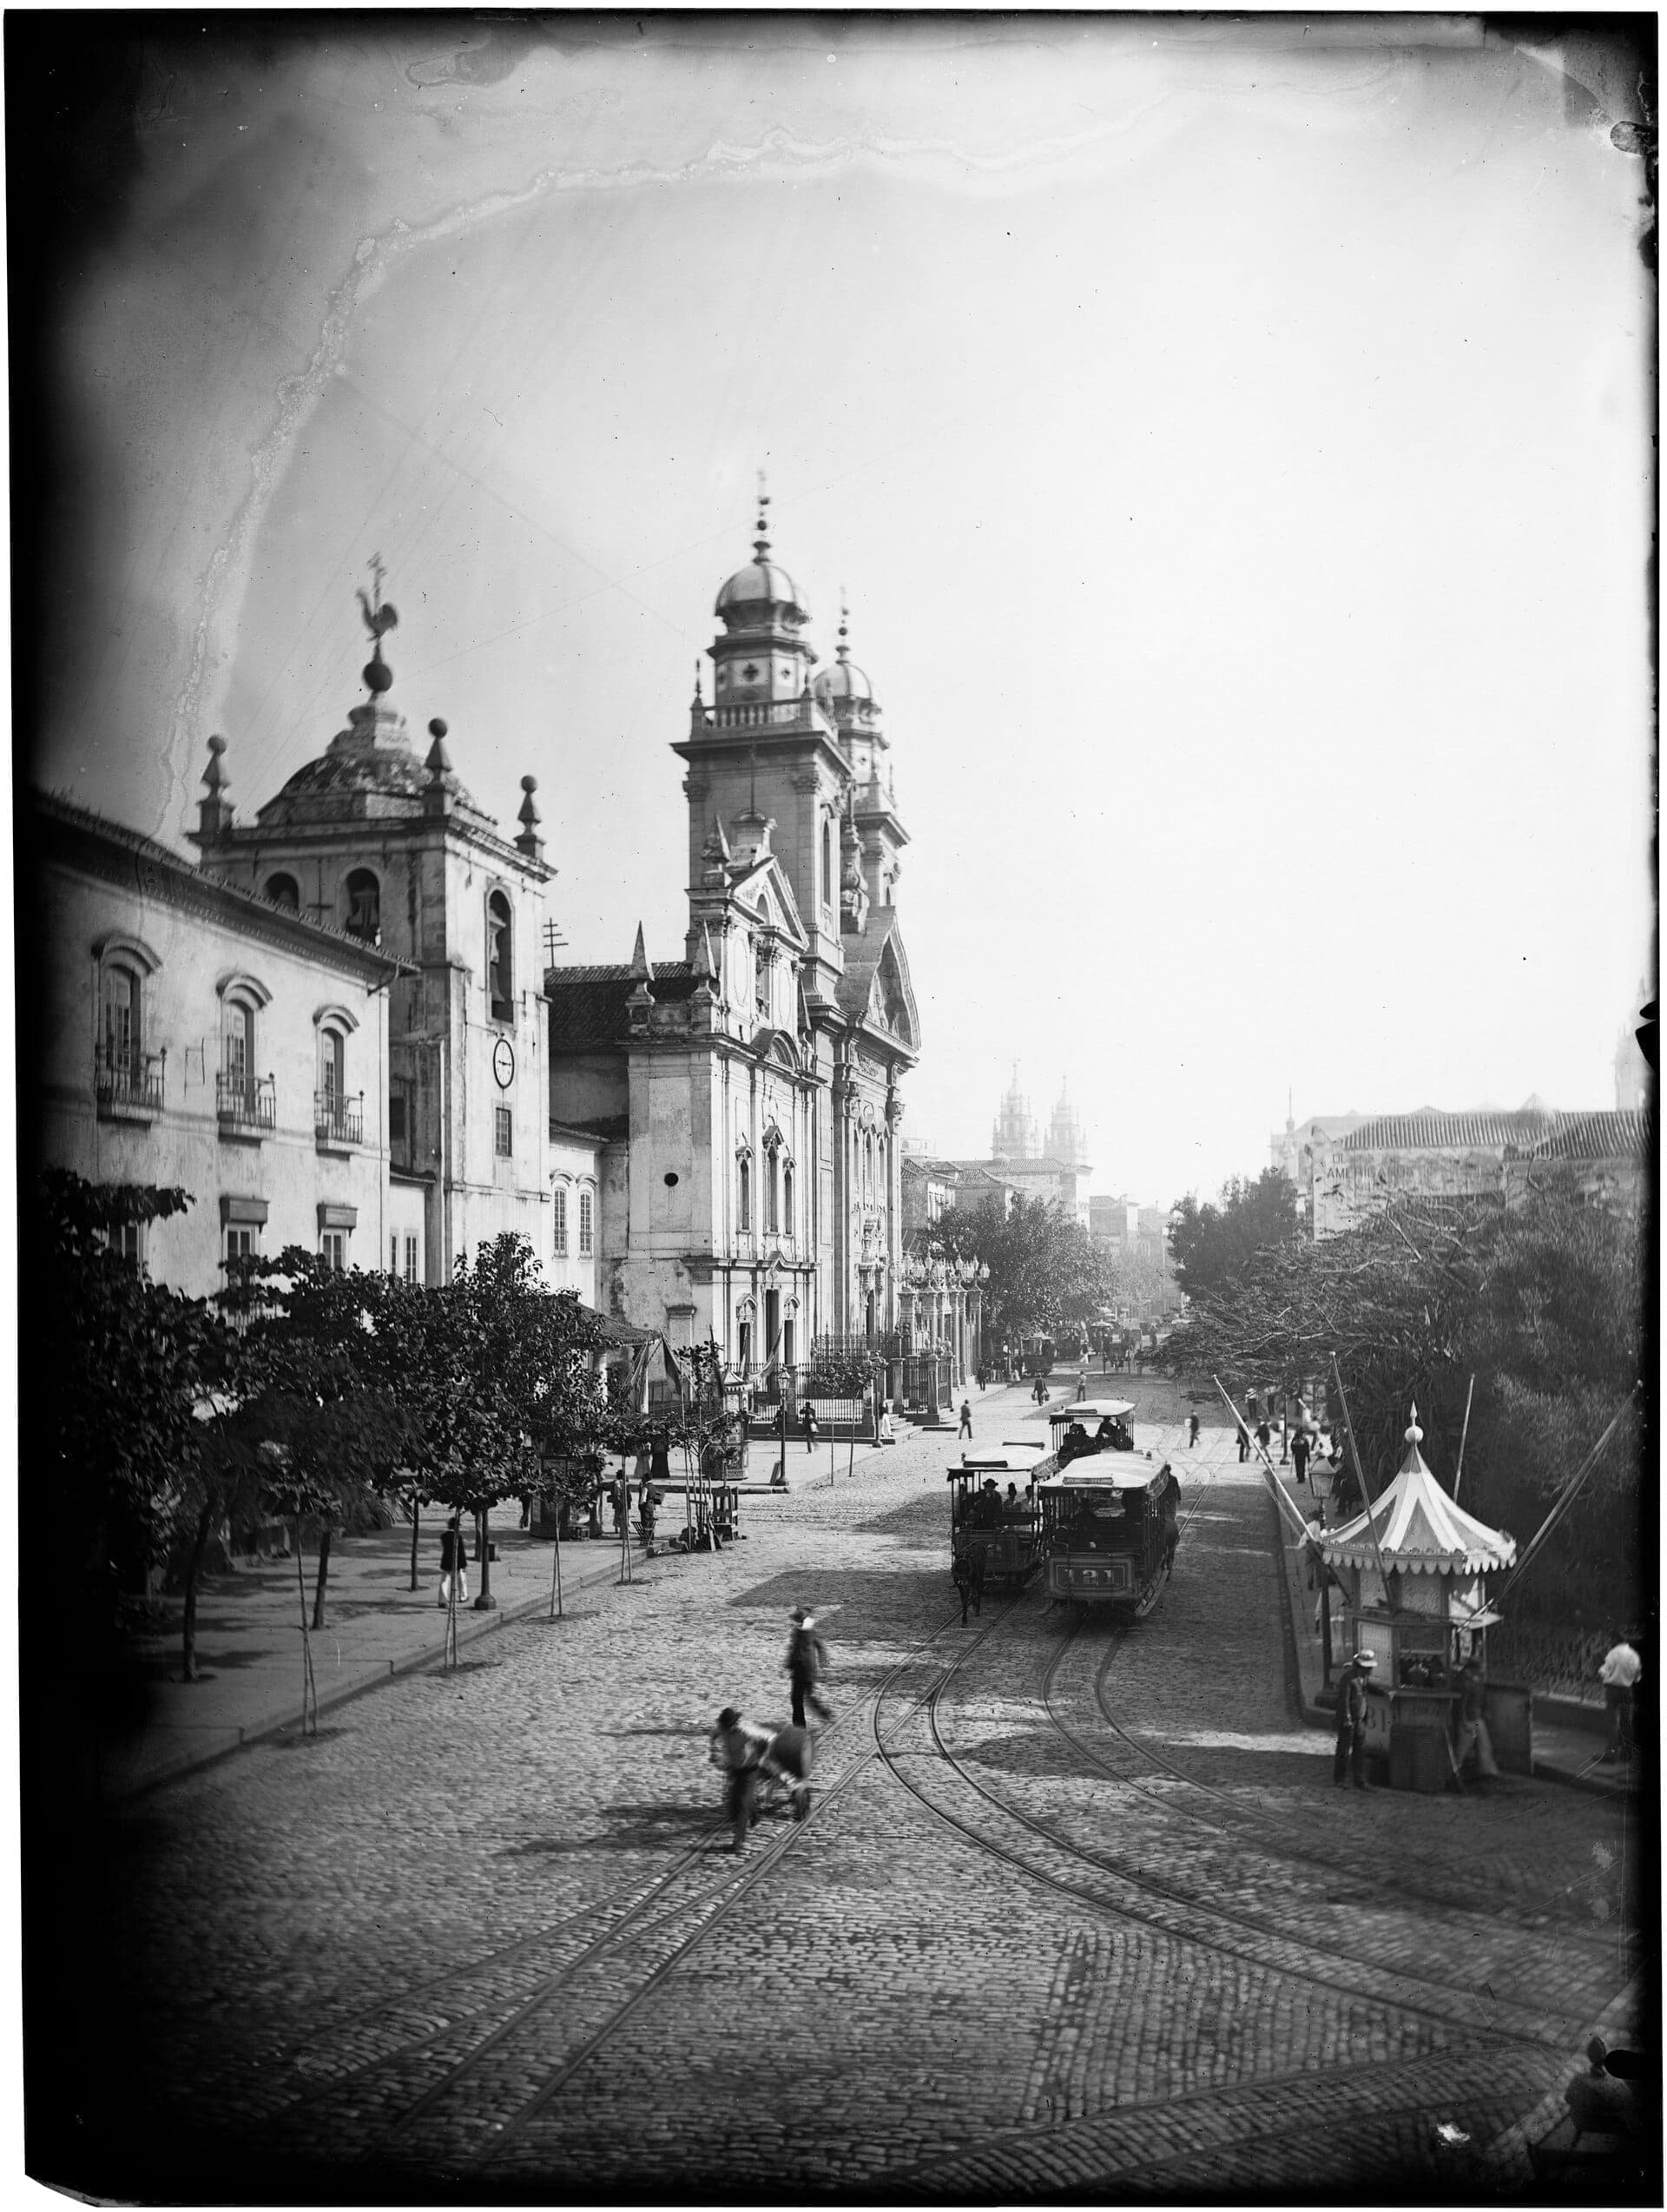
Rua Primeiro de Março, por volta de 1890 · 1890 · Wikimedia Commons · Public domain
Quem sobrou de pé
Há um efeito de longo prazo que quase nunca aparece no resumo escolar, e ele é o mais revelador. Depois do acordo de 1898, uma leva de bancos brasileiros quebrou — e os estrangeiros ganharam terreno.1
A comparação que Fausto oferece é constrangedora: o maior banco inglês atuando aqui, o London and Brazilian Bank, dispunha de muito mais recursos que o Banco do Brasil. E o desequilíbrio durou: ainda em 1929, os estabelecimentos bancários estrangeiros respondiam por metade das transações no país.1
Junte as duas pontas e o balanço fica claro. Uma política que pretendia dotar o Brasil de moeda e de empresas próprias terminou, uma década depois, com o sistema bancário nacional enfraquecido e o crédito do país nas mãos de quem estava fora dele. Fausto aponta, aliás, que os maiores lucros das empresas estrangeiras aqui foram, ao que parece, os dos bancos — que ganhavam especulando com a instabilidade da moeda brasileira ou com a recessão.1
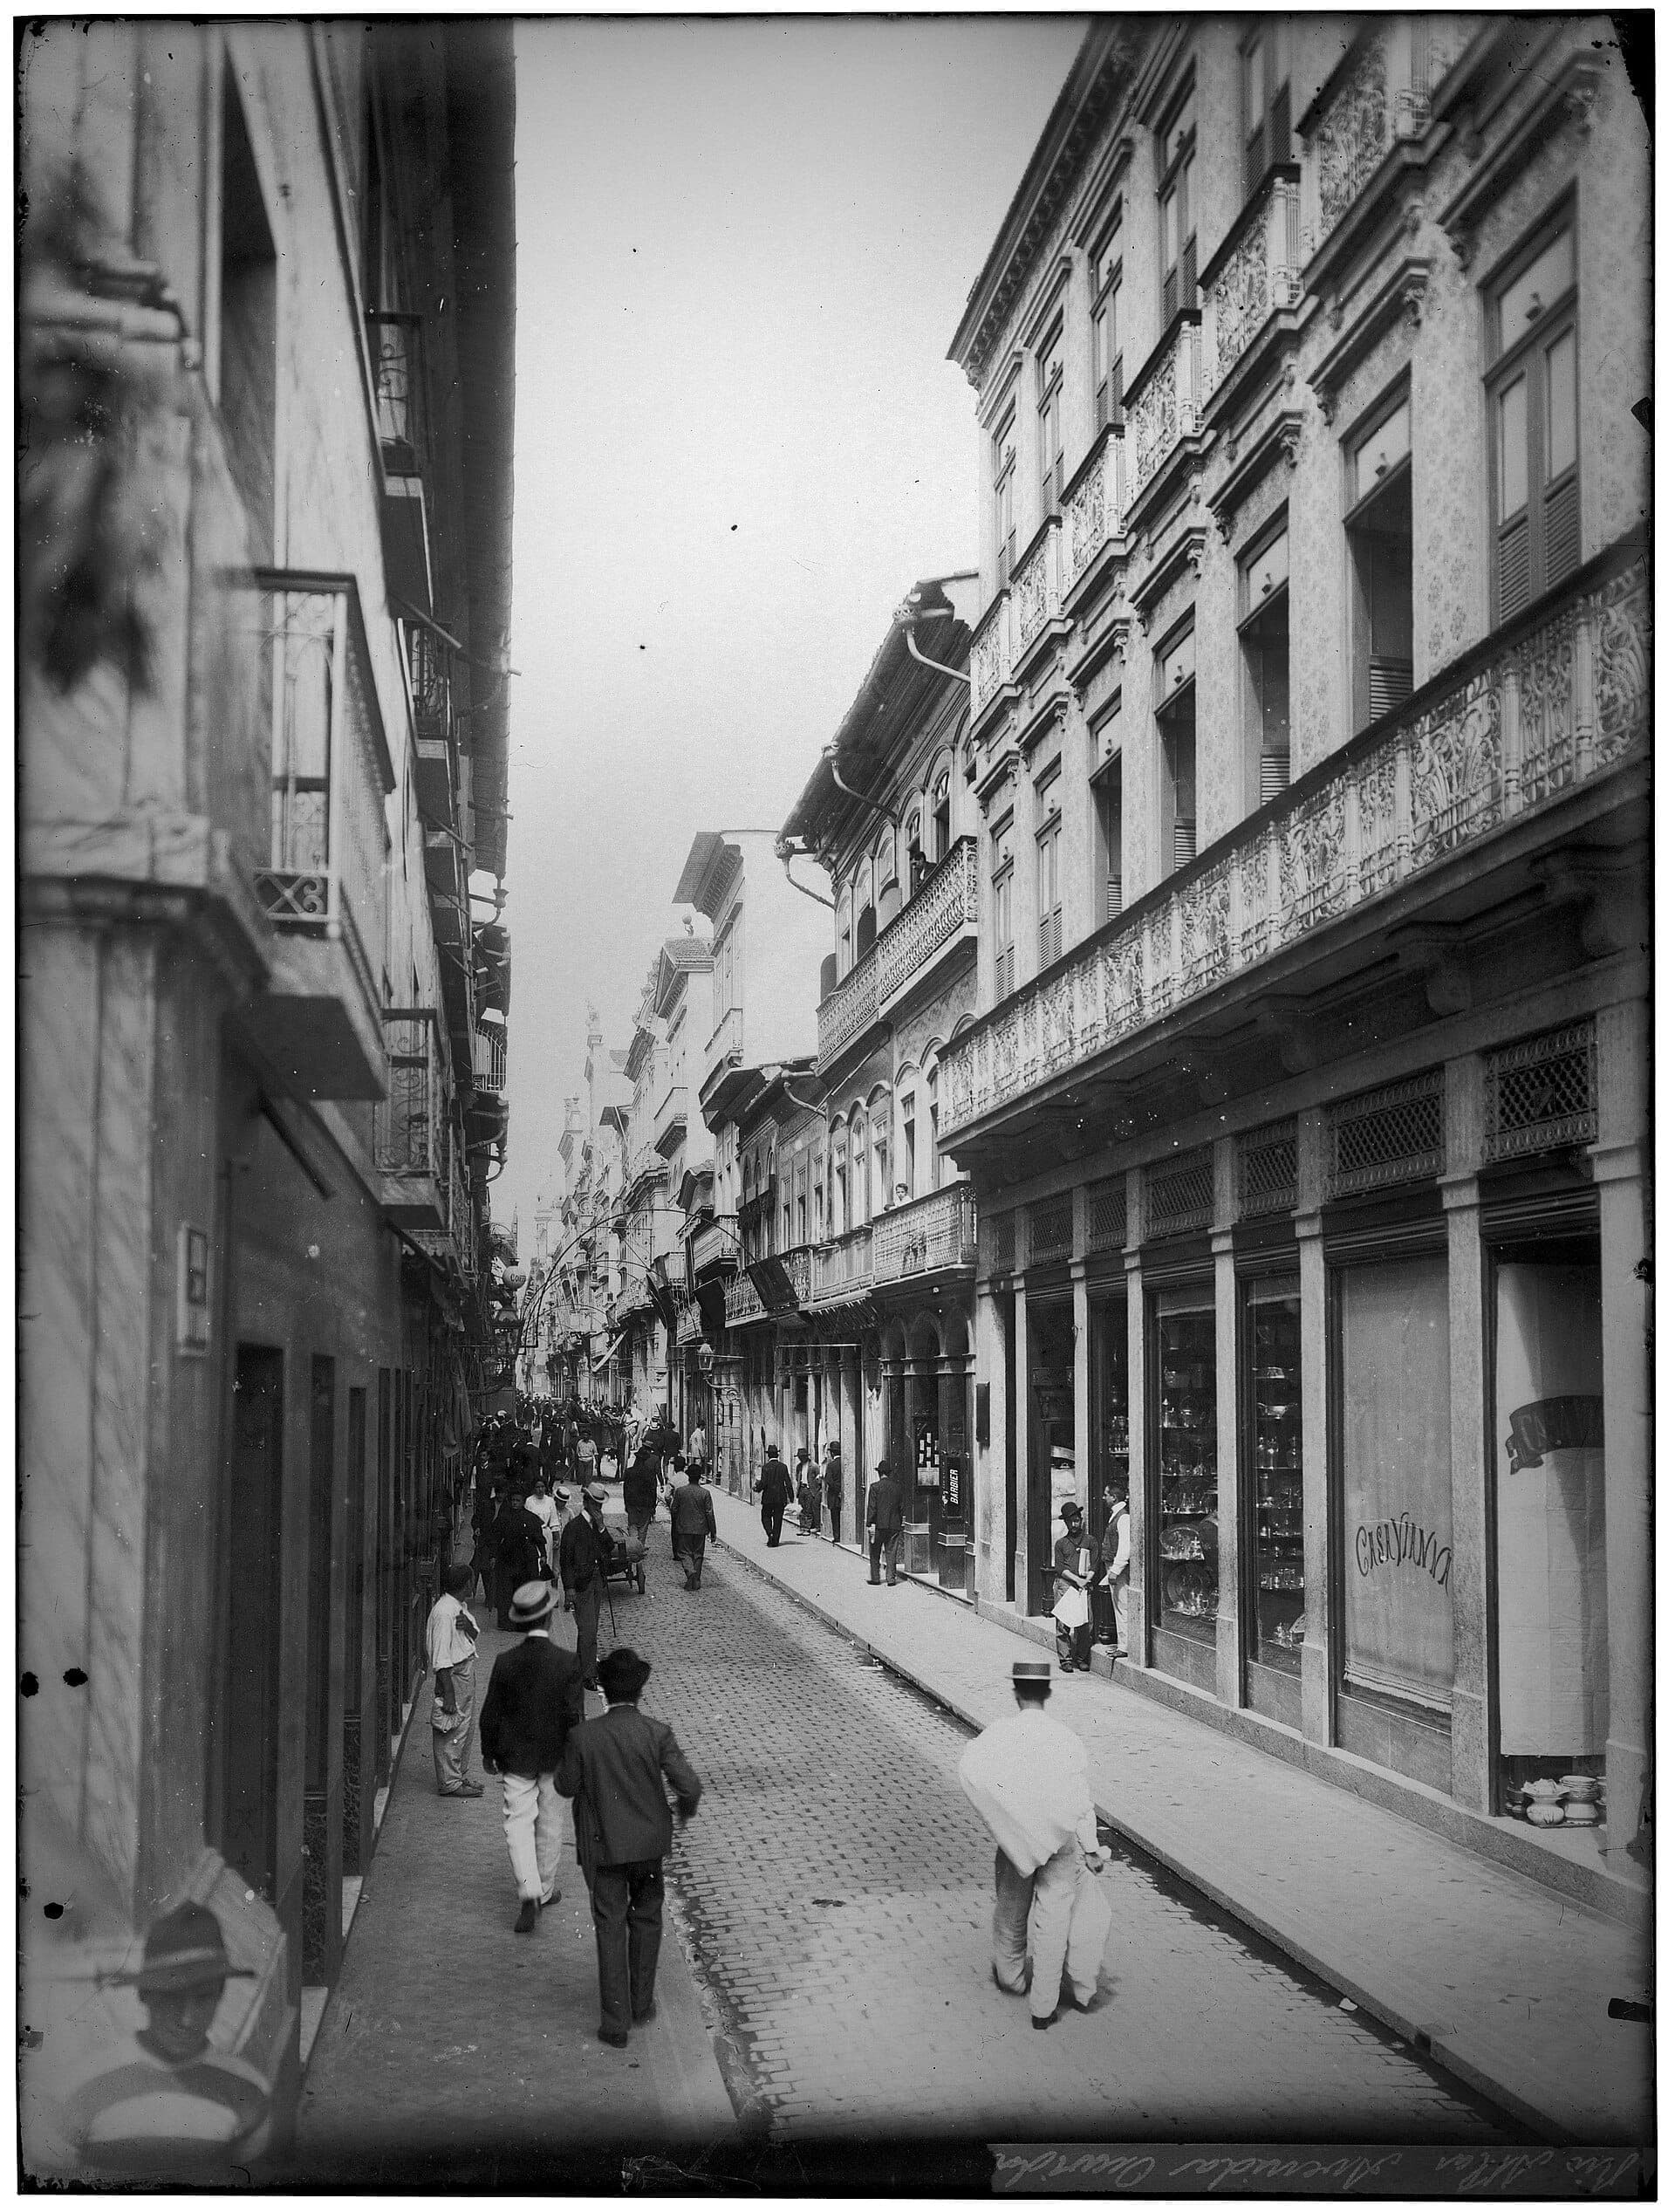
A rua do Ouvidor · 2022 · Wikimedia Commons · Public domain
- Quem emitia a moeda — a medida central não foi o Tesouro imprimir dinheiro, e sim a concessão a alguns bancos da faculdade de emitir — com destaque para o Banco dos Estados Unidos do Brasil, de Francisco de Paula Mayrink.
- O problema por trás da febre era legítimo — o meio circulante herdado do Império era incompatível com o trabalho assalariado e com a imigração em massa. Tratar o Encilhamento apenas como irresponsabilidade apaga o diagnóstico correto que estava na origem.
- Hipótese apresentada como hipótese — sobre a influência da crise argentina de 1890 e do refluxo de capitais britânicos, Fausto escreve que “é possível” que tenha concorrido para a queda. Não é causa afirmada.
- Duas medidas, um efeito — emissão bancária e facilidade para abrir sociedades anônimas só produzem bolha quando combinadas: uma cria o dinheiro, a outra cria o papel onde aplicá-lo.
- O efeito que sobrevive ao episódio — depois do funding loan de 1898 muitos bancos nacionais quebraram e os estrangeiros se fortaleceram — em 1929 ainda respondiam por metade das transações bancárias do país.
Material de estudo
Tudo o que você precisa para revisar este assunto está aqui — não é preciso procurar em outro site. Comece pelos flashcards, que testam o que você lembra, e use os diagramas para reconstruir o que faltou.
Do diagnóstico à conta final
O problema real e o que a solução produziu
Remédio e efeito colateral
A dívida externa na década de 1890
Mapa mental do assunto
Quadro-resumo para revisão rápida
| Item | Dado |
|---|---|
| Origem do nome | do turfe: o lugar onde se ajustam os cavalos antes do páreo — a ideia embutida é a de jogatina |
| Período | primeiro ano da República; a crise vem no início de 1891 |
| Problema de origem | meio circulante insuficiente para o trabalho assalariado e a imigração em massa |
| Responsável pela política | Rui Barbosa, ministro da Fazenda do governo provisório |
| Medida central | concessão a alguns bancos da faculdade de emitir moeda |
| Medida complementar | facilitação da criação de sociedades anônimas |
| Banco decisivo | Banco dos Estados Unidos do Brasil, dirigido por Francisco de Paula Mayrink |
| Efeito imediato | expansão do crédito e clima de que a República seria “o reino dos negócios” |
| Empresas criadas | muitas reais e muitas fantásticas — existiam na cotação, não na produção |
| Efeito sobre os preços | especulação nas bolsas e forte alta do custo de vida |
| A crise | início de 1891: ações desabam, bancos e empresas quebram, a moeda despenca frente à libra |
| Hipótese externa | possível refluxo de capitais britânicos após a crise financeira argentina de 1890 |
| Dívida externa | crescimento de cerca de 30% entre 1890 e 1897 |
| Café contra o câmbio | safras enormes em 1896 e 1897 derrubam o preço e reduzem a entrada de divisas |
| Funding loan | 1898; Prudente inicia as conversas, Campos Sales vai a Londres tratar com os Rothschild |
| Efeito de longo prazo | falência de bancos nacionais e predomínio dos estrangeiros — metade das transações ainda em 1929 |
Fontes
- FAUSTO, Boris. História do Brasil. São Paulo: Edusp. Fonte principal deste artigo.
- FRANCO, Gustavo H. B. Reforma Monetária e Instabilidade durante a Transição Republicana. Rio de Janeiro: BNDES, 1983.
- LEVY, Maria Bárbara. História da Bolsa de Valores do Rio de Janeiro. Rio de Janeiro: IBMEC, 1977.
- SCHULZ, John. A Crise Financeira da Abolição. São Paulo: Edusp, 1996.